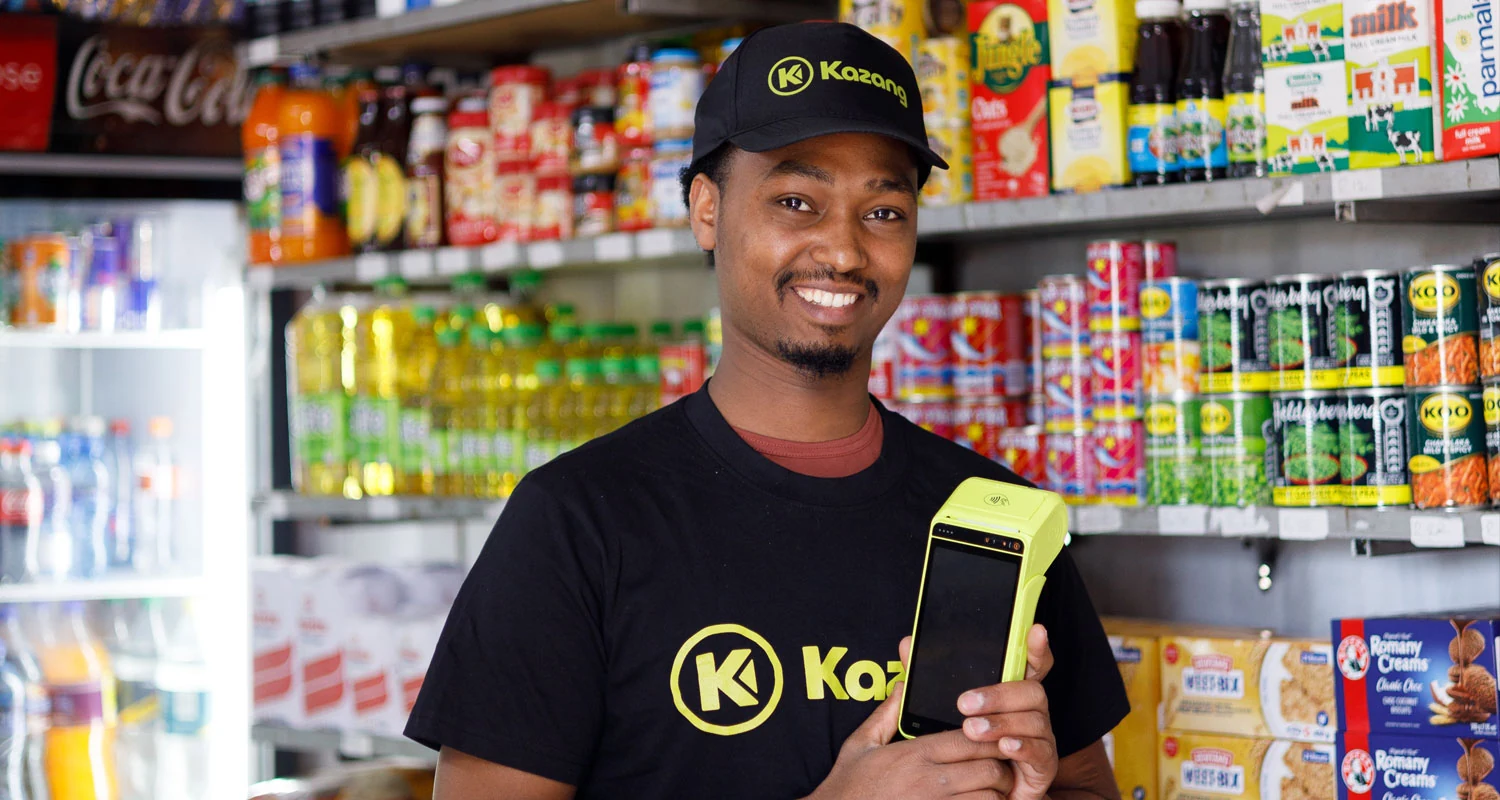
Au cœur des villes africaines, le visage dominant du commerce n’est pas le supermarché ou l’application de commerce électronique. C’est la petite boutique informelle : le kiosque, le magasin de coin, le stand de marché. Selon certaines estimations, le commerce informel représente environ 98 % du paysage commercial dans des marchés comme le Nigeria et le Kenya. Une vague de startups B2B a passé des années à tenter de numériser ce monde, et la partie de leur modèle qui devient de plus en plus importante est la finance embarquée. Ce guide décompose ce que cela signifie et pourquoi c’est si puissant, et si fragile.
Commencer par la chaîne d’approvisionnement
Un commerçant informel typique réapprovisionne via une chaîne désordonnée : distributeurs, sous-distributeurs, grossistes, souvent contactés par téléphone ou en personne, avec des espèces changeant de mains et aucune trace conservée. Cette chaîne est lente, opaque et coûteuse, et laisse le détaillant toujours en manque de deux choses : un stock fiable et un capital de roulement.
Les plateformes de commerce B2B, telles qu’OmniRetail, Wasoko et autres, comblent cette lacune en permettant aux détaillants de commander des marchandises via une application et de les faire livrer, éliminant ainsi des couches d’intermédiaires. Cela seul est utile. Mais la commande n’est que le point d’entrée.
Ce que signifie réellement « finance embarquée »
La finance embarquée consiste à intégrer des services financiers directement dans un produit non financier, de sorte que le commerçant accède à un crédit ou à des paiements sans jamais visiter une banque. En pratique, une fois qu’un détaillant passe des commandes via une plateforme pendant quelques mois, la plateforme accumule quelque chose que les banques n’ont jamais eu : un registre détaillé, vérifiable de ce que ce commerce achète, à quelle fréquence et à quel point il paie fiablement.
Ces données constituent le matériau brut pour le crédit. Un détaillant qui a passé des commandes de façon cohérente peut se voir proposer un stock à crédit à court terme ou un arrangement « acheter maintenant, payer plus tard », souscrit non pas par garantie ou papier mais par son historique transactionnel. Les paiements, portefeuilles et facilités de capital de roulement sont superposés de la même manière. La plateforme devient, en pratique, le fournisseur, la banque et le comptable du commerce à la fois, ce que certains opérateurs appellent devenir la couche d’exploitation du commerce traditionnel.
Pourquoi c’est puissant
La logique est convaincante. Le crédit permet au commerçant de stocker plus et de vendre plus, ce qui signifie qu’il passe plus de commandes, ce qui approfondit les données et la fidélité de la plateforme, un effet boule de neige. Pour la plateforme, prêter contre des données transactionnelles propriétaires est, en théorie, moins risqué que le prêt à l’acheteur aveugle, car elle peut voir le véritable flux de trésorerie du débiteur et même déduire les remboursements des futures commandes. Et cela libère un marché que les banques formelles ont largement ignoré comme trop petit, trop informel et trop cher à servir.
Où ça échoue
Le cimetière des commerces B2B africains est un avertissement. Plusieurs startups autrefois célébrées dans ce domaine ont éclaté ou ont été forcées de fusionner douloureusement lorsque les économies n’ont pas tenu. Les modes d’échec sont cohérents : marges minces sur des biens à rotation rapide, coût élevé de la livraison du dernier kilomètre et livres de crédit qui semblent sains jusqu’à ce qu’une récession révèle combien de petits détaillants ne peuvent pas rembourser.
Le crédit embarqué est la lame la plus tranchante. Prêter trop librement et les défauts s’accumulent parmi les clients sans coussin ; prêter trop prudemment et la boule de neige ne tourne jamais. Obtenir cet équilibre correctement, parmi des milliers de petites entreprises volatiles, est vraiment difficile, et c’est ce qui sépare les survivants des histoires de prudence.
Pourquoi cela compte
La finance embarquée est l’exemple le plus clair de startups africaines construisant pour l’économie qui existe réellement, pas celle du pitch deck. Le magasin de coin ne disparaîtra pas ; le pari est qu’il peut être rendu plus efficient, mieux approvisionné et enfin solvable, en le reliant à un logiciel et à du capital. Si cela fonctionne, il formalise une énorme tranche du commerce africain de bas en haut. Si la discipline du crédit faiblit, il produit une autre série d’échecs coûteux. Le modèle est solide ; l’exécution est tout.