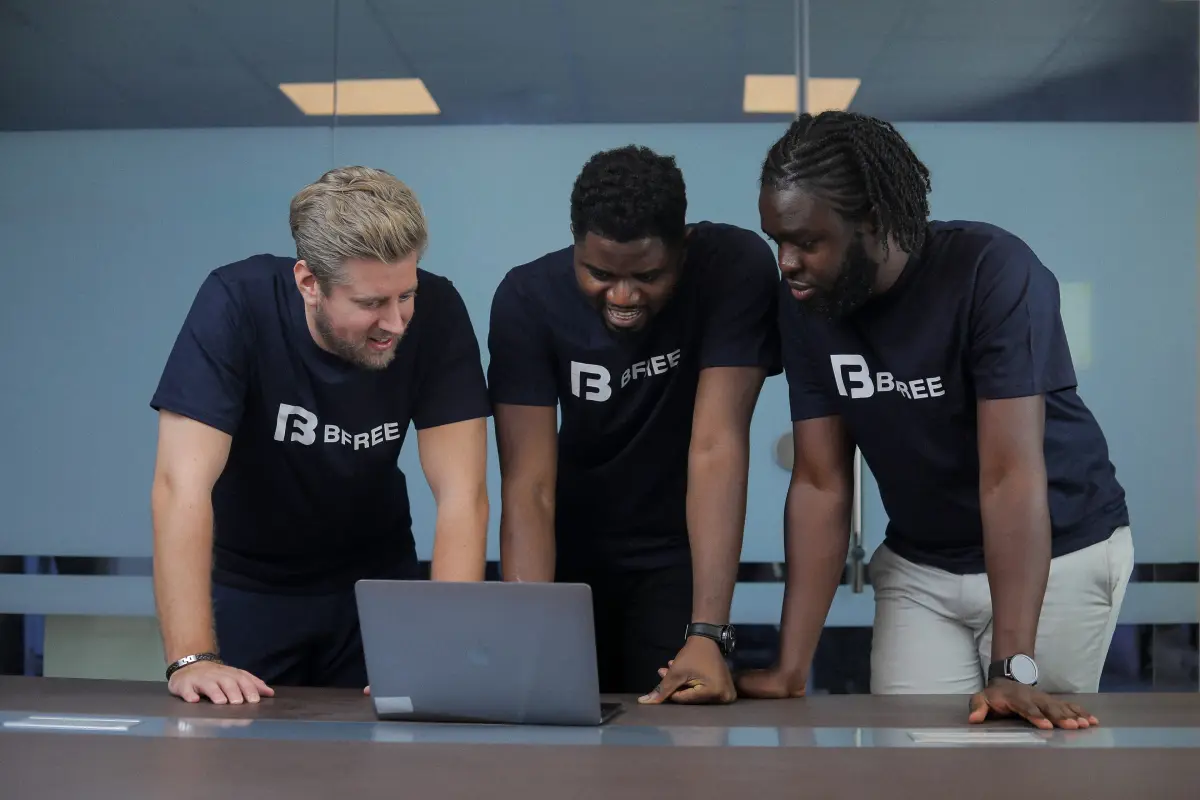
BFree, l'investisseur en crédit distressed basé à Lagos, a clôturé une levée de fonds pour étendre son activité d'achat et de récupération de portefeuilles de prêts non performants à travers l'Afrique. La levée a été dirigée par AfricInvest via son véhicule d'inclusion financière, avec Algebra Ventures rejoignant comme nouvel investisseur, son premier dans une société basée au Nigeria, aux côtés des investisseurs existants. La société n'a pas divulgué le montant.
Le problème pour lequel BFree a été créée
La vague de prêts numériques des dernières années a généré d'énormes volumes de crédit à faible valeur à travers le Nigeria, le Kenya, le Ghana et d'autres pays. Elle a également produit d'énormes volumes de défauts, dont une grande partie restait non résolue et bloquée sur les bilans des prêteurs. Fondée en 2020 par Julian Flosbach, Chukwudi Enyi et Moses Nmor, BFree a construit une plateforme d'IA qui profile les emprunteurs, prédit leur capacité de remboursement, et adapte l'engagement via des chatbots, des appels automatisés et des portails en libre-service plutôt que des recouvrements manuels agressifs.
Du logiciel au vendeur d'actifs
Le changement le plus conséquent est dans le modèle commercial. Au lieu de simplement vendre un logiciel de recouvrement, BFree achète de plus en plus des portefeuilles de prêts annulés ou en retard à partir de prêteurs et gère la récupération elle-même, transformant ainsi le crédit à la consommation problématique en un actif financier négociable pouvant attirer un capital extérieur. À ce jour, la société affirme avoir géré plus de 740 millions de dollars de prêts distressed et touché environ 6,6 millions d'emprunteurs à travers le Nigeria, le Ghana et le Kenya, desservant plus de 30 institutions financières, des prêteurs numériques aux banques réglementées.
Pourquoi c'est important
BFree opère à l'autre bout du boom du crédit, celui qui est peu glamour mais essentiel. Lorsqu'un emprunteur fait défaut sur un prêt non garanti, le prêteur n'a souvent aucun recours ; en achetant et en travaillant ces portefeuilles, BFree injecte de la liquidité dans le système et permet aux banques de se recentrer sur le prêt. La levée s'inscrit également dans le thème de financement dominant de 2026, où la dette dépasse la part des capitaux propres en volume de capital à mesure que les marchés de crédit africains mûrissent.
Les questions les plus difficiles sont celles qui ont longtemps retenu le segment : données faibles des emprunteurs, friction juridique autour du transfert de prêts et opacité de la tarification. Faire cela de manière éthique, récupérer la dette sans tactiques prédatrices, c'est à la fois le standard déclaré de la société et son risque réputationnel. Si BFree peut tarifer et travailler les portefeuilles à grande échelle dans les marchés, il construit une partie d'infrastructure financière que le boom du crédit a toujours demandé mais rarement disposé à fournir.