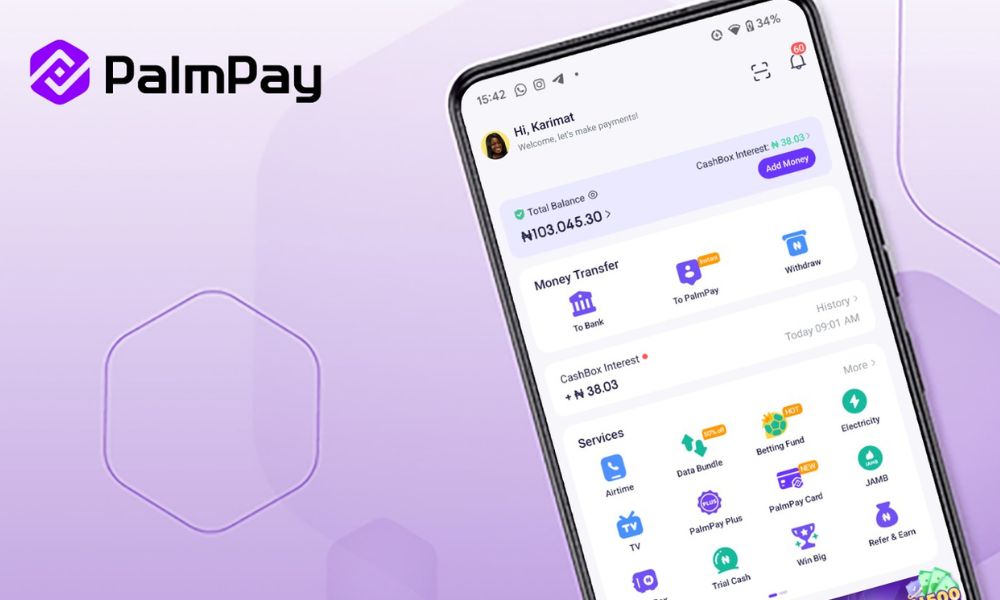
L'application grand public de PalmPay peut être la marque visible, mais son réseau de marchands est ce qui transforme un portefeuille en infrastructure de paiement quotidienne.
La société affirme que sa plateforme commerciale a intégré plus d’un million d’entreprises et est utilisée par des centaines de milliers de marchands. Son service POS propose des terminaux intelligents et traditionnels, un règlement instantané et des services supplémentaires tels que des minutes d’appel, des données, de l’électricité et des paiements télévisés.
Cette expansion reflète une réalité fondamentale des fintechs. Seules les acquisitions d’utilisateurs ne suffisent pas. Un portefeuille devient plus précieux lorsque les clients peuvent l’utiliser à travers un réseau dense d’entreprises réelles.
L’acceptation crée des raisons de garder le portefeuille
Les fintechs grand public se concurrencent souvent d’abord sur l’onboarding, les transferts, le cashback ou les paiements de factures. Ces fonctionnalités peuvent générer une croissance rapide des comptes, mais ne créent pas automatiquement un réseau transactionnel durable.
Si les clients doivent encore transférer de l’argent vers une autre banque ou retirer de l’argent liquide pour la plupart de leurs achats, le portefeuille reste un niveau en dessous du commerce.
L’acceptation par les marchands change cela. Chaque entreprise supplémentaire donne aux clients une autre raison de laisser de la valeur dans le réseau et de payer numériquement. Pour PalmPay, les terminaux POS créent également une couche de distribution physique qui atteint les personnes qui ne commenceront peut-être jamais par l’application.
La société indique que ses terminaux supportent une gamme de services de paiement et d’agence. Cela signifie qu’un même marchand peut être à la fois un lieu d’achat et un point d’accès local pour les transactions financières.
Dans un marché où le cash et la banque d’agents restent importants, ce rôle hybride est crucial.
Le côté marchands a besoin de son propre produit
Une entreprise n’adopte pas un réseau de paiement simplement parce qu’une application grand public est populaire. Elle adopte parce que le règlement est fiable, les échecs de transaction sont gérables et les économies ont du sens.
PalmPay fait la publicité d’un taux de réussite de 99 % sur son produit POS et d’un règlement instantané. Ce sont des revendications de la société, mais elles mettent en avant les mesures de performance dont les marchands tiennent réellement.
Son produit business indique que plus de 1,1 million d’entreprises ont été intégrées et que plus de 600 000 marchands font confiance à la plateforme. Les chiffres suggèrent que PalmPay considère l’acquisition de marchands comme un moteur de croissance séparé plutôt que comme une conséquence automatique de l’adoption grand public.
Cette approche produit également une distribution locale. Les opérateurs POS et les marchands peuvent présenter les services PalmPay aux clients des quartiers où l’acquisition uniquement numérique serait plus coûteuse.
La densité du réseau est plus utile que les téléchargements d’en-tête
Les applications fintech peuvent accumuler des inscriptions grâce à des promotions et à des utilisations ponctuelles. Les réseaux de marchands sont plus difficiles à falsifier parce que la valeur dépend d’une activité locale répétée.
Un réseau d'acceptation dense peut créer une boucle de renforcement. Plus de commerçants rendent le portefeuille plus utile pour les consommateurs. Plus de consommateurs actifs rendent PalmPay plus attractif pour les commerçants. Plus de données de paiement peuvent alors soutenir des services commerciaux, des décisions de crédit ou des offres ciblées.
Mais les effets de réseau ne sont pas garantis. Les commerçants ont souvent des terminaux de plusieurs fournisseurs, et les clients peuvent maintenir plusieurs applications financières. PalmPay doit encore gagner chaque transaction.
Cela rend la fiabilité et la tarification plus importantes que l’exclusivité.
Pourquoi c'est important
La concurrence fintech au Nigeria dépasse le nombre de comptes consommateurs ouverts.
La question plus forte est de savoir quelles plateformes deviennent partie intégrante du commerce quotidien. L’acceptation par les commerçants, le règlement et la distribution d’agents déterminent si les soldes numériques circulent à l’intérieur d’un réseau ou en quittent immédiatement.
La poussée de PalmPay montre pourquoi cela importe pour les sociétés de portefeuilles à travers l’Afrique. L’acquisition de clients peut créer une portée, mais les commerçants créent une utilité. Sans suffisamment d’endroits pour payer, un portefeuille est surtout une interface de transfert.
Les entreprises qui relient les deux côtés peuvent construire un réseau plus défendable car elles possèdent des relations avec les consommateurs et les entreprises en même temps.
À surveiller
Le volume des commerçants actifs compte plus que le nombre d’entreprises jamais intégrées. Surveillez la fréquence des transactions, la rétention des commerçants et combien de points de vente génèrent une activité cohérente.
Surveillez également si PalmPay transforme sa présence de commerçants en produits d'affaires plus profonds tels que le fonds de roulement, les outils d’inventaire ou des services de compte plus sophistiqués.
Le test stratégique est simple : PalmPay peut-il rendre le réseau de commerçants assez précieux pour que les utilisateurs dépensent via celui-ci, et non seulement s’inscrivent au portefeuille ?